Protection anti-krach : comment RotationShield traverse les crises
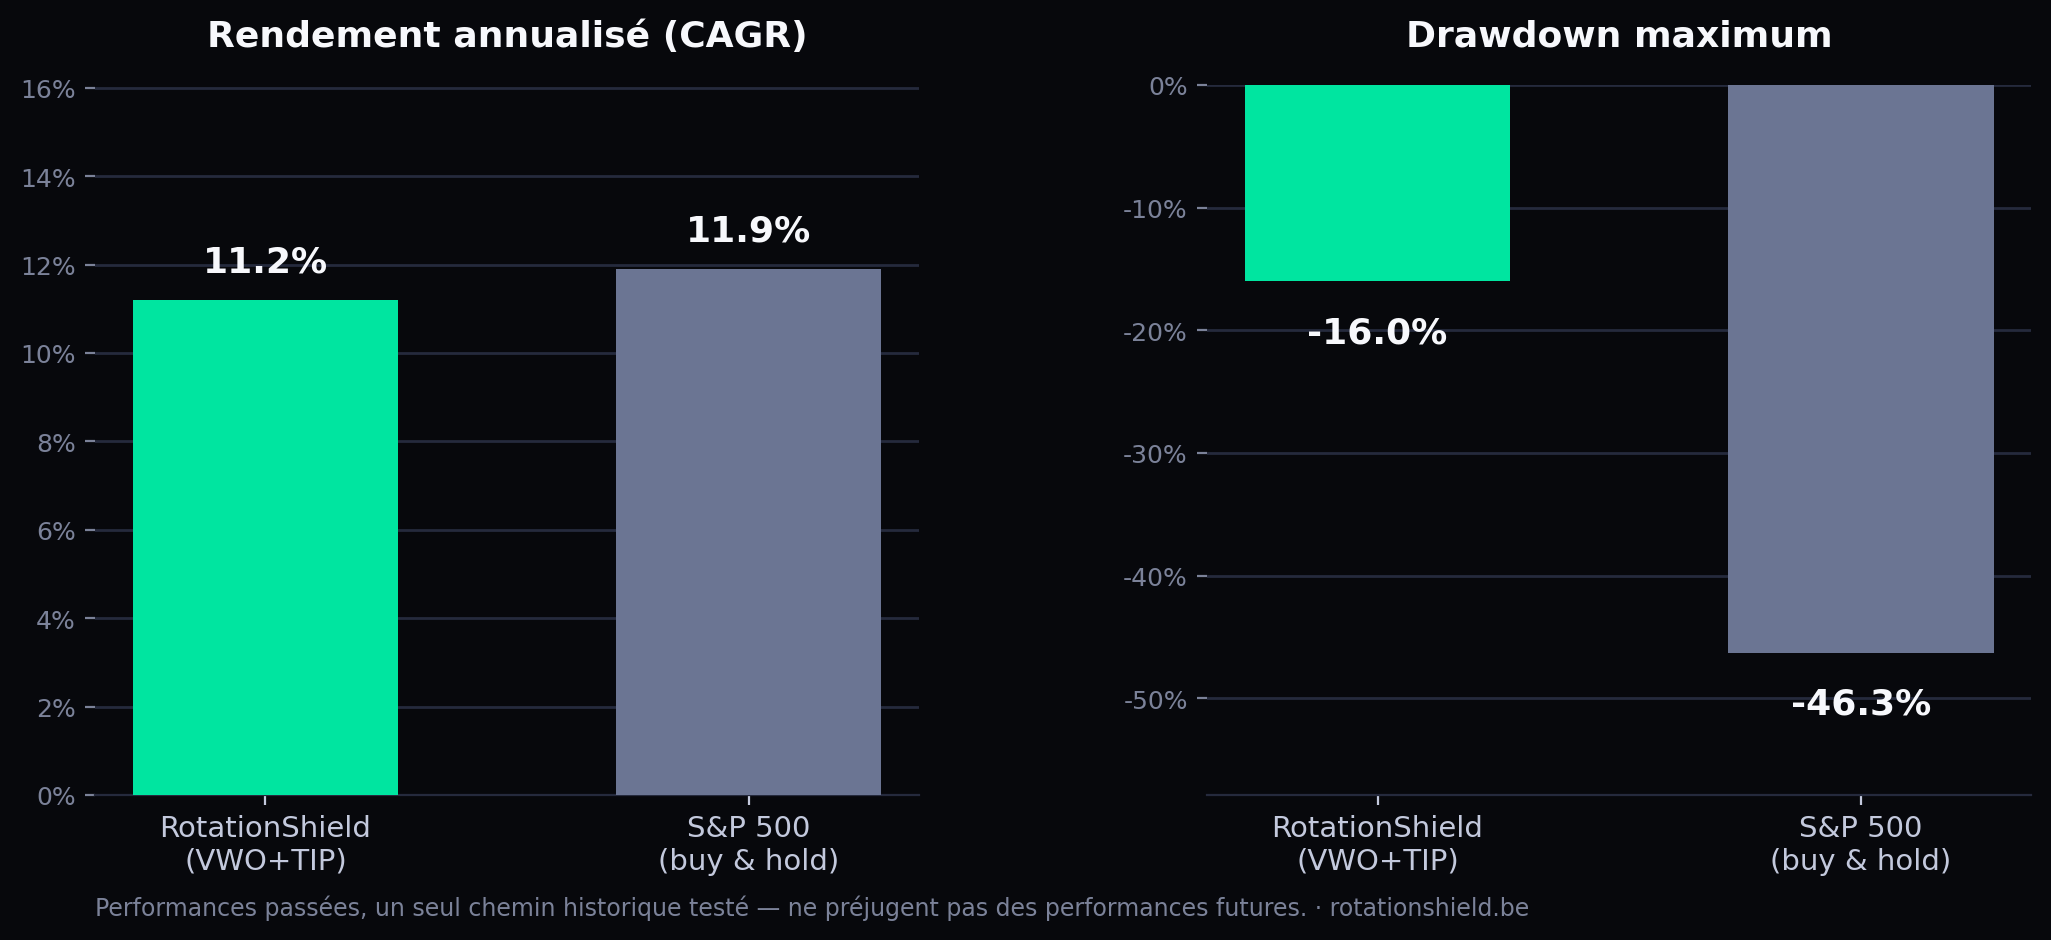
RotationShield ne cherche pas à battre le S&P 500 — sur le backtest complet (mars 2008-2026), il fait même légèrement moins bien : 11,2% de rendement annualisé contre 11,9% pour un simple buy & hold. Sa raison d'être, c'est de limiter fortement les pertes pendant les vraies crises. Voici, dans le détail, comment la méthode s'est comportée sur les trois grandes baisses du S&P 500 depuis 2008.
Les trois grands krachs
Rendement sur chaque crise : de mars à décembre 2008 (début du backtest), variation de fin février à fin mars 2020 pour le krach COVID (l'année 2020 a fini en hausse), et année civile 2022. Backtest incluant la taxe belge sur les opérations de bourse (TOB, 0,12% par mouvement réel).
RotationShield vs S&P 500 (mars 2008–2026)
Backtest ~18 ans · rééquilibrage mensuel · TOB incluse · canaris VWO + TIP
Et le rebond après le creux ?
Limiter les pertes ne suffit pas : il faut aussi redétecter la reprise assez vite pour ne pas rester en cash pendant tout le rebond. Deux mesures pour chaque crise : le délai avant retour à 100% investi après le point bas du S&P 500, et le taux de capture du rebond à 6, 12 et 24 mois (rendement RotationShield ÷ rendement S&P 500 sur la même période — 100% = a capté tout le rebond).
| Crise | Délai de réinvestissement | Capture à 6 mois | Capture à 12 mois | Capture à 24 mois |
|---|---|---|---|---|
| GFC 2008-2009 | 1 mois | ~100% | ~91% | ~96% |
| COVID 2020 | 2 mois | ~72% | ~76% | ~64% |
| Bear 2022 | 4 mois | ~-9% | ~27% | ~46% |
Le schéma qui se dégage : plus le rebond est progressif (comme après 2008-2009), mieux RotationShield le capte. Plus il est brutal et rapide — le fameux rebond "en V" du COVID, ou la sortie chaotique de 2022 — plus la stratégie en rate une partie, le temps que le signal redevienne positif. C'est le prix structurel de la protection : la méthode réagit avec un décalage d'un à quelques mois, dans les deux sens.